Résumé
- La couverture des données reste quasi totale : des indicateurs environnementaux sont disponibles pour 99,0 % du SWIIT et 98,2 % de l’indice immobilier CAFP (pondéré). Selon la méthodologie REIDA, 95,4 % des sociétés du SWIIT publient leurs données, contre seulement 77,2 % dans le KGAST.
- L’intensité énergétique et l’intensité en CO₂ ont de nouveau diminué. En valeur pondérée, l’intensité en CO₂ s’élève à 13,44 kg CO₂e/m² au sein du SWIIT (contre 14,25 l’année précédente) et à 12,53 kg CO₂e/m² au sein du CAFP (contre 13,48). Toutefois, avec respectivement 55,9 % et 53,9 %, plus de la moitié de l’énergie provient toujours de sources fossiles.
- 83 % des fonds SWIIT et 65 % des groupes d’investissement CAFP publientune trajectoire de réduction visant la neutralité carbone d’ici 2050. Avec leurs objectifs agrégés pour 2030, ils s’inscrivent dans la trajectoire CRREM 1,5 °C.
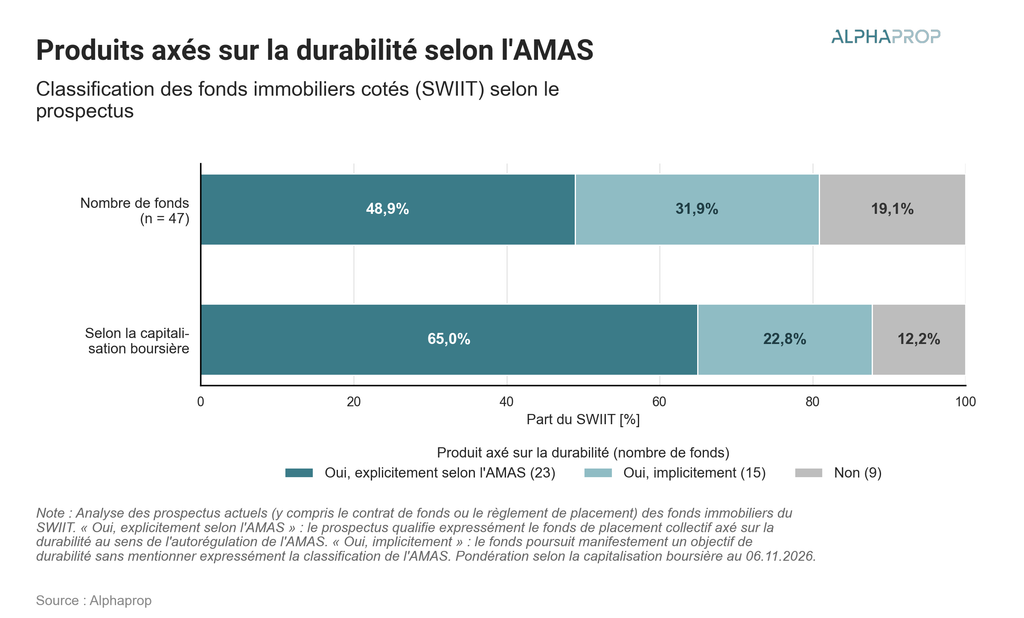
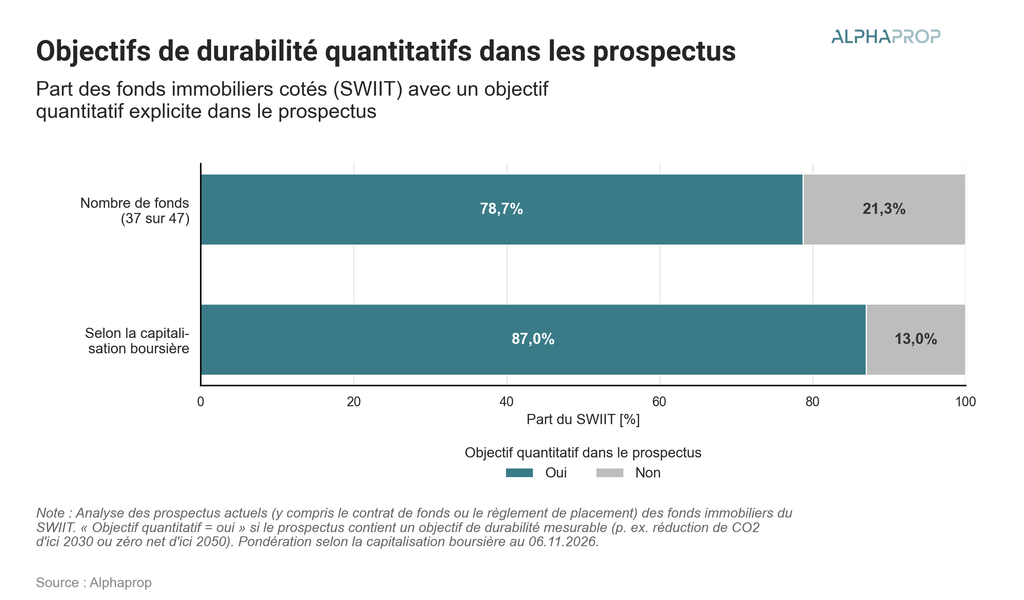
- Nous avons récemment analysé les prospectus des fonds immobiliers cotés : 37 fonds sur 47 intègrent un objectif quantitatif de développement durable dans leur prospectus (87,0 % de la capitalisation boursière). 23 fonds (65,0 %) se présentent expressément comme des produits liés au développement durable, conformément aux normes AMAS.
Depuis l’introduction des chiffres-clés environnementaux par l’Asset Management Association Switzerland (AMAS), la publication des chiffres-clés énergétiques et de CO₂ est devenue la norme pour les placements immobiliers indirects. La question n’est donc plus tant de savoir si ces données sont communiquées, mais plutôt dans quelle mesure elles sont comparables, comment les chiffres-clés évoluent et dans quelle mesure les produits d’investissement fixent leurs objectifs climatiques de manière contraignante.
Nous analysons les fonds immobiliers du SWIIT et les groupes de placement de l’indice CAFP Immo. Outre les indicateurs environnementaux et les trajectoires de réduction des émissions de CO₂, nous évaluons cette année, pour la première fois, les prospectus des fonds immobiliers cotés.
La couverture des données reste quasi totale
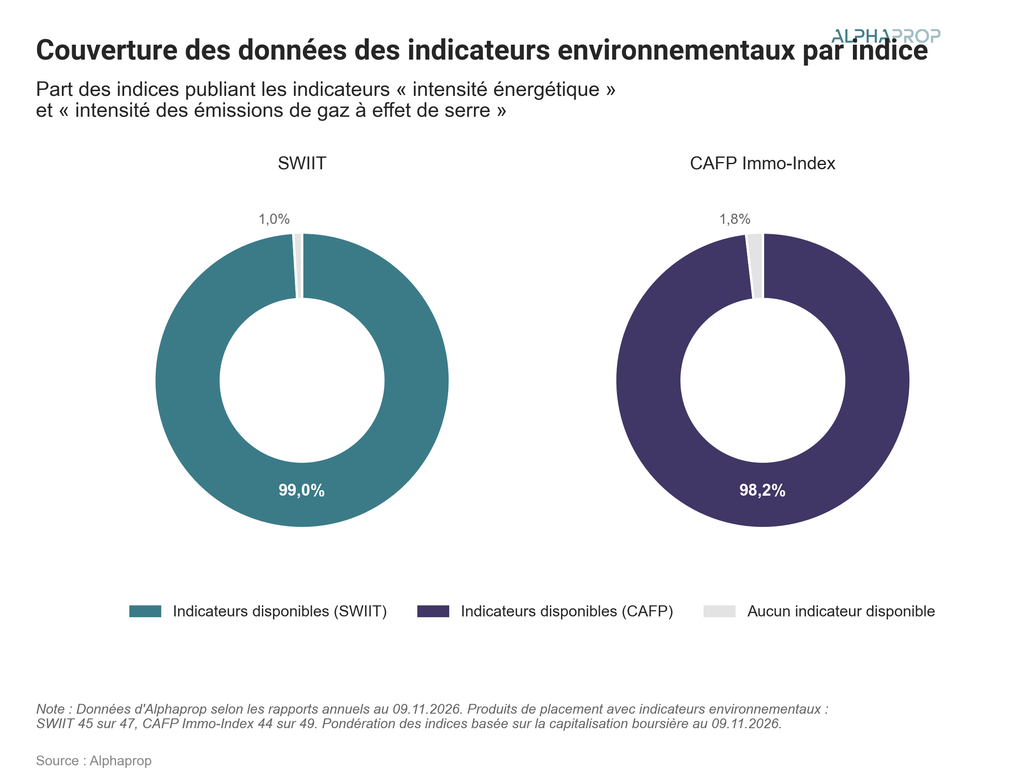
Des indicateurs environnementaux sont disponibles pour 45 des 47 fonds du SWIIT (99,0 % de l’indice pondéré) et pour 44 des 49 groupes de placement de l’indice CAFP Immo (98,2 %).
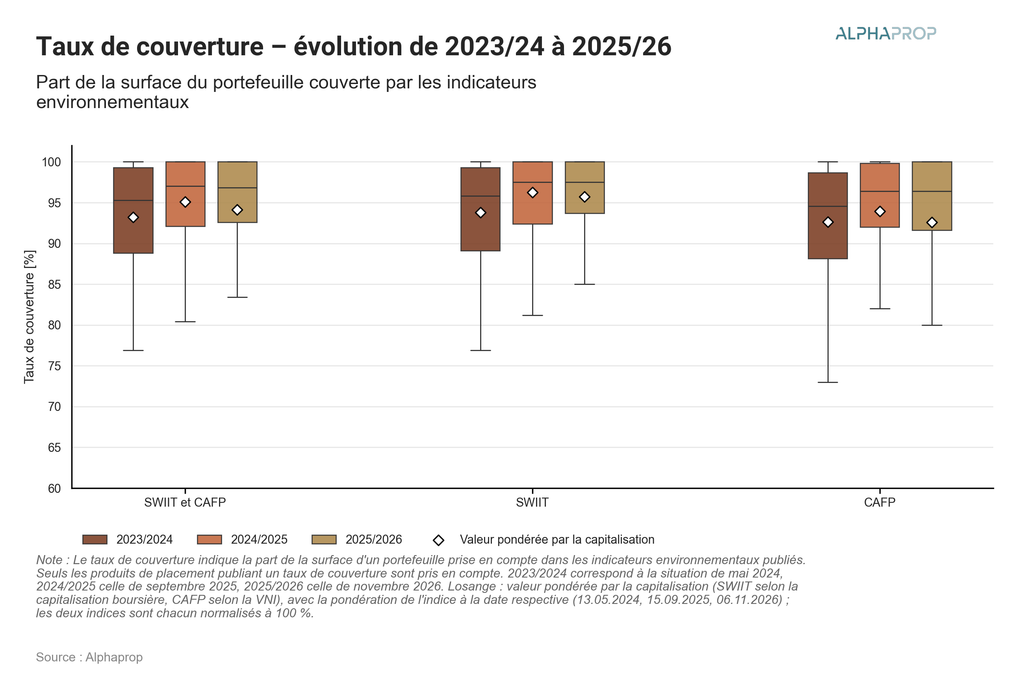
Au sein même des portefeuilles, la couverture est également élevée. Le taux de couverture – c’est-à-dire la part de la superficie du portefeuille prise en compte dans les chiffres-clés – s’établit en médiane à 97,5 % (SWIIT) et à 96,4 % (CAFP). En valeur pondérée, il est légèrement inférieur, à 95,7 % et 92,6 % respectivement : les grands produits prennent en compte une part légèrement plus réduite de leur superficie. Par rapport à 2023/2024, les produits présentant un faible taux de couverture sont devenus plus rares.
La norme REIDA s’impose – avec toutefois des lacunes dans le CAFP
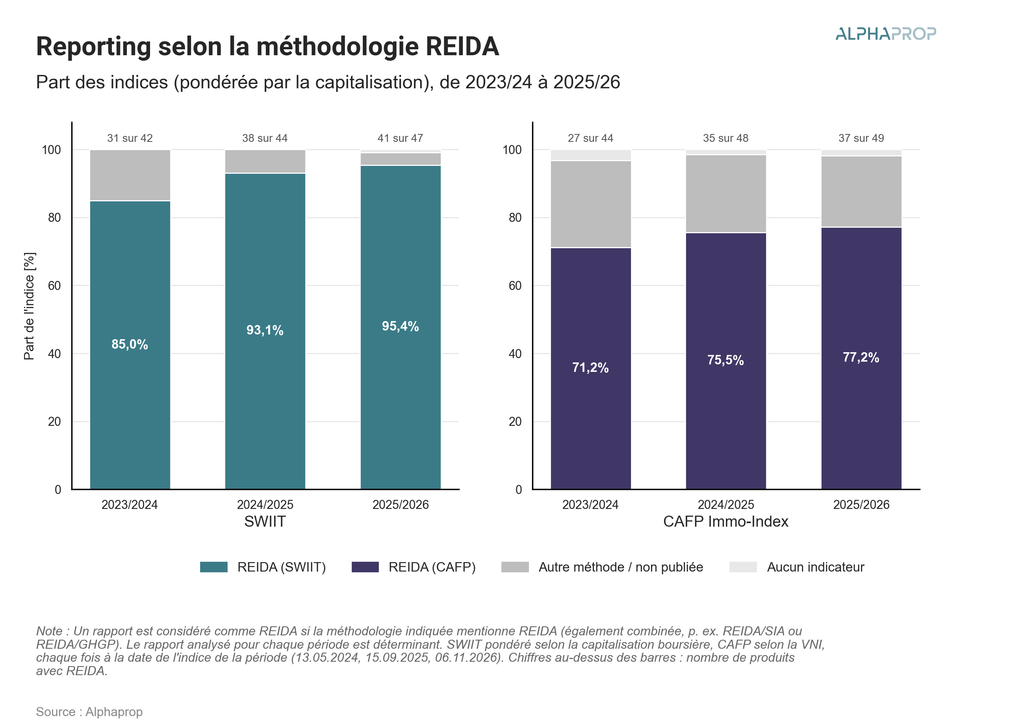
La publication des rapports selon la méthodologie REIDA continue de s’imposer : au sein du SWIIT, les produits représentant 95,4 % de la capitalisation boursière publient leurs rapports selon la méthodologie REIDA (2023/2024 : 85,0 %, 2024/2025 : 93,1 %), tandis que dans le CAFP, ce chiffre s’élève à 77,2 % (2023/2024 : 71,2 %, 2024/2025 : 75,5 %). Le SWIIT est ainsi presque entièrement pris en compte dans le REIDA. Dans le cas des fondations d’investissement, cela n’est pas toujours explicitement indiqué.
L’utilisation détermine l’intensité énergétique
L’intensité énergétique se rapporte à la consommation d’énergie contrôlée par le propriétaire par rapport à la surface de référence énergétique, y compris les surfaces communes.
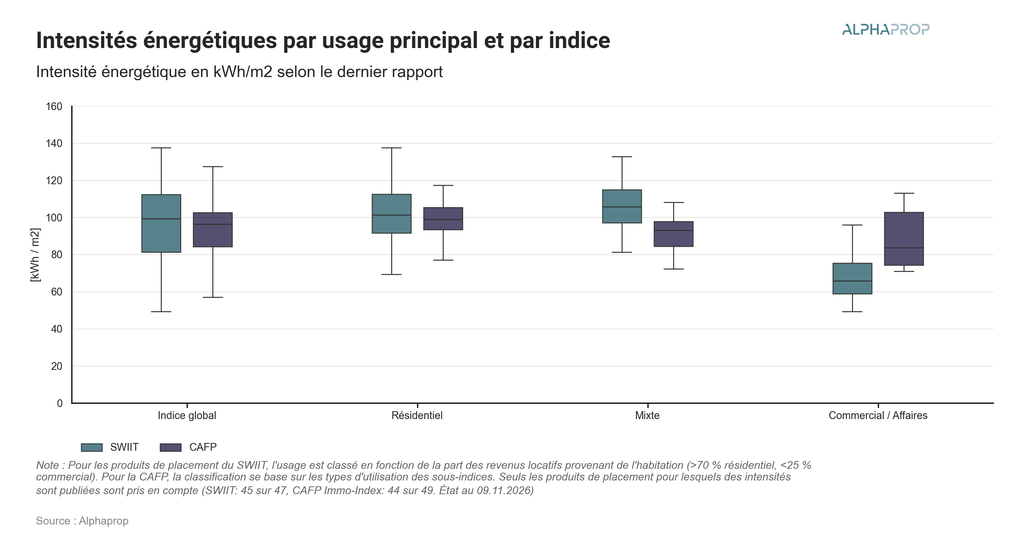
Le portefeuille médian présente une intensité énergétique de 99 kWh/m² selon le SWIIT et de 96 kWh/m² selon le CAFP. Les portefeuilles résidentiels (médiane : SWIIT 101, CAFP 99 kWh/m²) se situent nettement au-dessus des portefeuilles commerciaux (SWIIT 66, CAFP 84 kWh/m²).
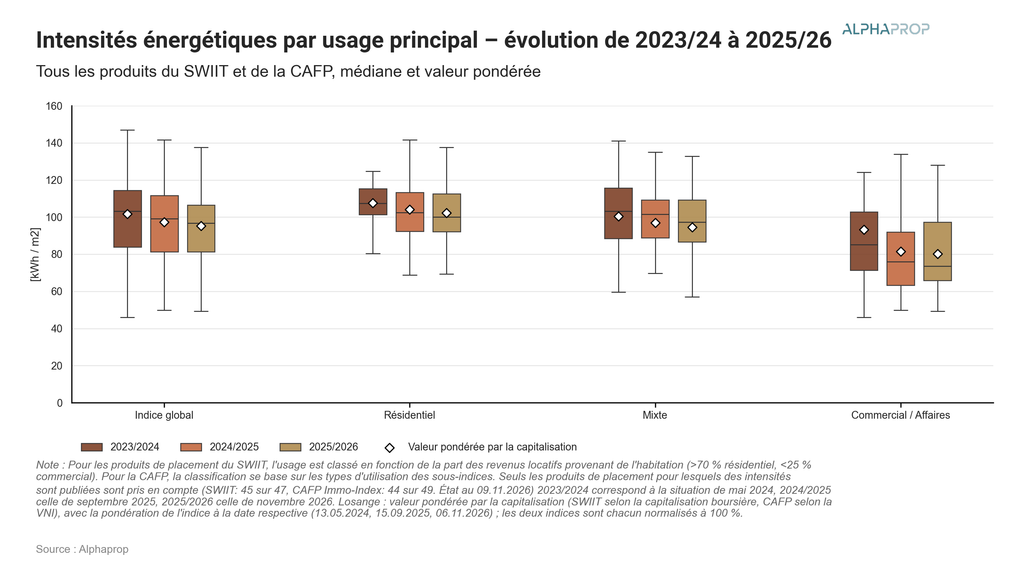
Au cours des trois dernières périodes, l’intensité énergétique n’a cessé de diminuer : en moyenne pondérée des deux indices, elle est passée de 101,7 kWh/m² (2023/2024) à 95,3 kWh/m² (2025/2026), et en médiane, de 103,2 à 96,8 kWh/m².
Alphaprop automatise votre reporting ESG
- Collecte automatisée des données relatives à l’énergie et à la consommation
- Calcul de tous les chiffres-clés environnementaux selon les normes AMAS, CAFP et ASIP
- Calcul de la trajectoire de réduction des émissions de CO₂ pour des biens immobiliers ou l’ensemble du portefeuille
- Analyse comparative à partir des données issues de l’univers des placements immobiliers indirects en Suisse
- Remplissage des modèles pour REIDA, GRESB et d’autres rapports
- Analyse dans un tableau de bord interactif
L’intensité en CO₂ continue de baisser
L’intensité des émissions de gaz à effet de serre mesure les équivalents CO₂ par mètre carré de surface de référence énergétique. Conformément aux chiffres-clés environnementaux de l’AMAS, l’accent est mis sur la partie contrôlée par le propriétaire (Scope 1 et 2).
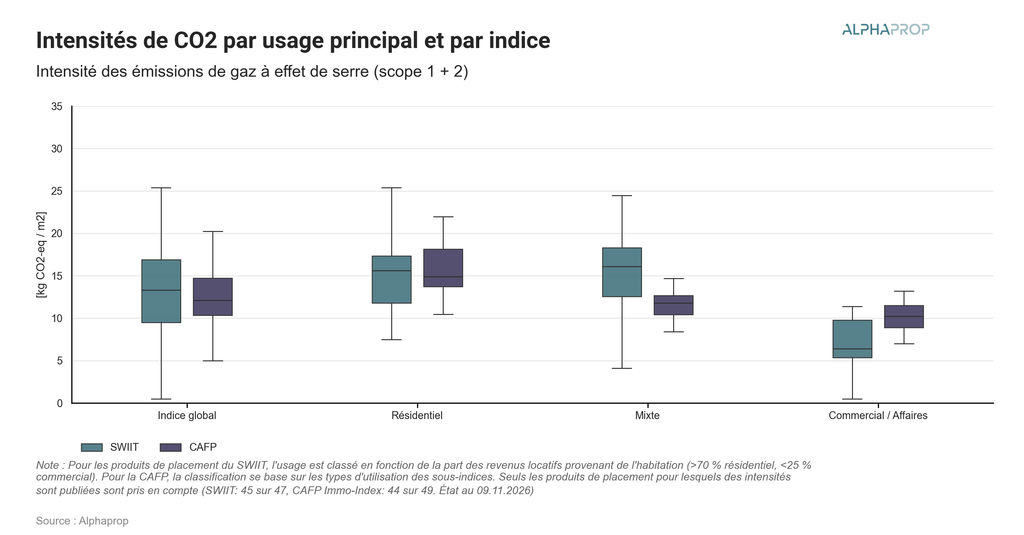
Les intensités en CO₂ suivent la même tendance que l’intensité énergétique : les portefeuilles résidentiels affichent une médiane de 15,6 (SWIIT) et 14,9 kg de CO₂e/m² (CAFP), tandis que les portefeuilles commerciaux s’établissent respectivement à 6,4 et 10,2 kg de CO₂e/m².
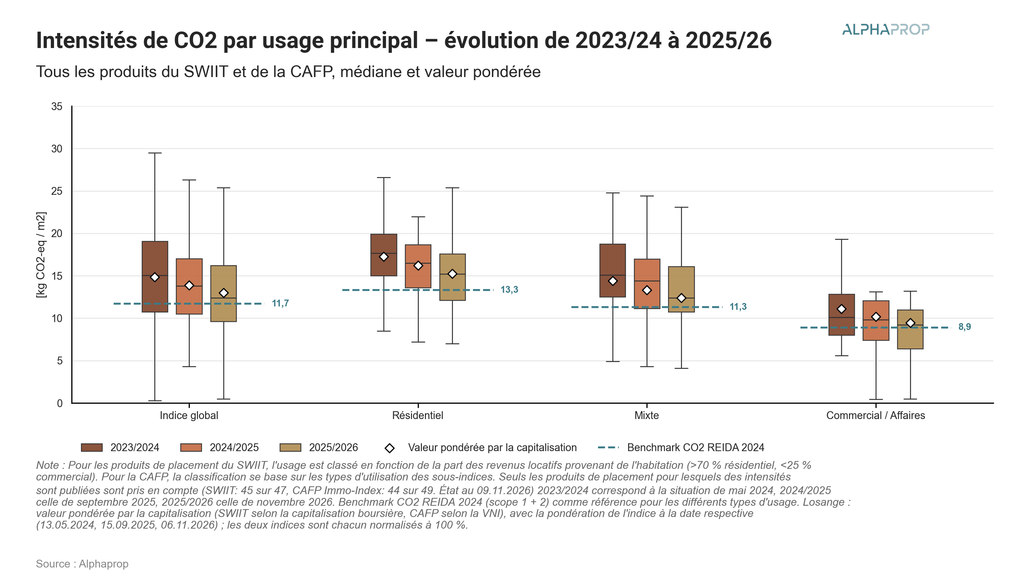
Sur trois périodes, l’intensité en CO₂ pondérée des deux indices a baissé, passant de 14,8 à 13,0 kg de CO₂e/m². L’indice de référence REIDA 2024 s’établit à 11,7 kg de CO₂e/m² ; le SWIIT et le CAFP se situent donc encore légèrement au-dessus de cette moyenne pondérée, tous types d’utilisation confondus.
La majeure partie du mix énergétique reste fossile
Pour atteindre les objectifs de zéro émission nette, outre l’efficacité énergétique, le remplacement des énergies fossiles est un facteur déterminant.
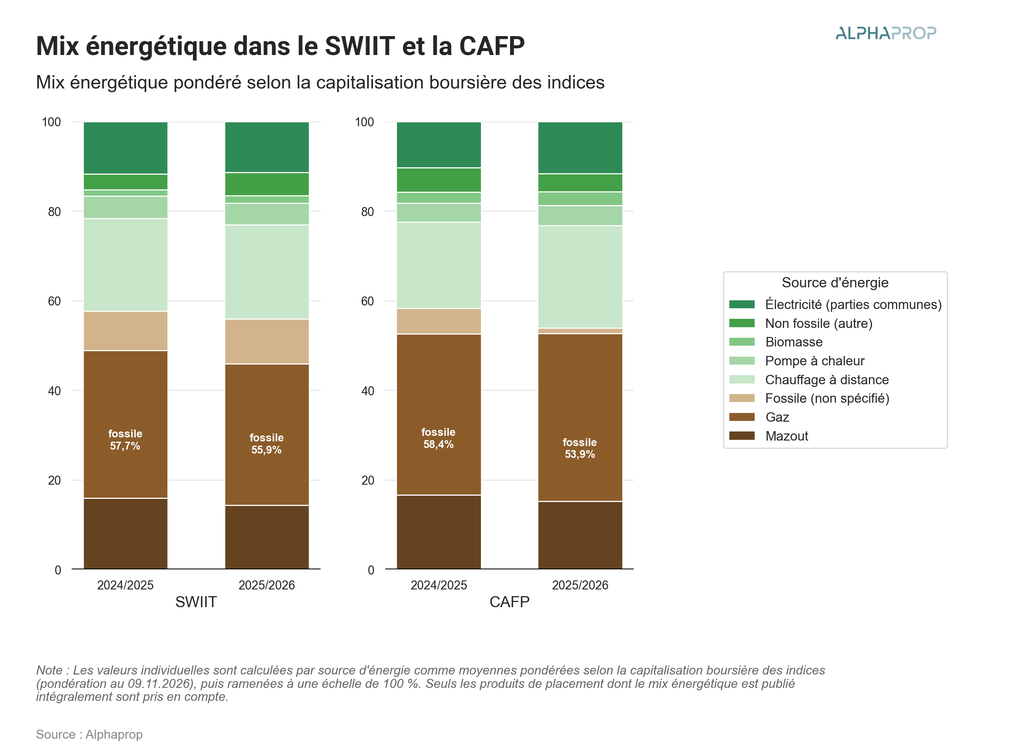
Par rapport à la période précédente, les deux indices montrent une nouvelle évolution vers les sources d’énergie non fossiles. La part des énergies fossiles a baissé de 57,7 % à 55,9 % dans le SWIIT et de 58,4 % à 53,9 % dans le CAFP. Le principal moteur de cette évolution est le chauffage urbain, dont la part dans le CAFP est passée de 19,2 % à 22,9 %.
Produits d’investissement sur la trajectoire de réduction
Une « trajectoire de réduction » indique comment un produit d’investissement prévoit de réduire son intensité carbone d’ici 2050. De plus en plus de produits définissent explicitement leurs objectifs :
- 39 fonds SWIIT et 36 groupes de placement CAFP se sont fixé pour objectif d’atteindre la neutralité carbone d’ici 2050.
- 39 produits SWIIT et 34 produits CAFP fixent des objectifs intermédiaires à l’horizon 2030.
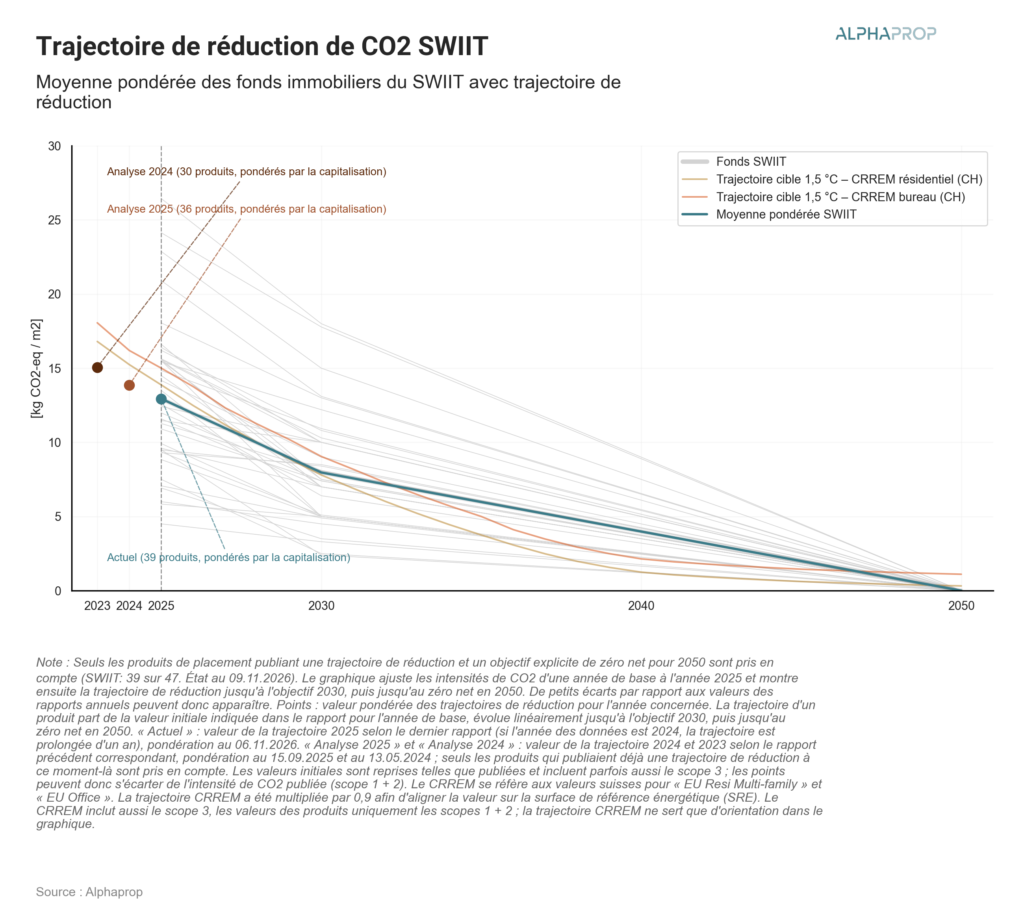
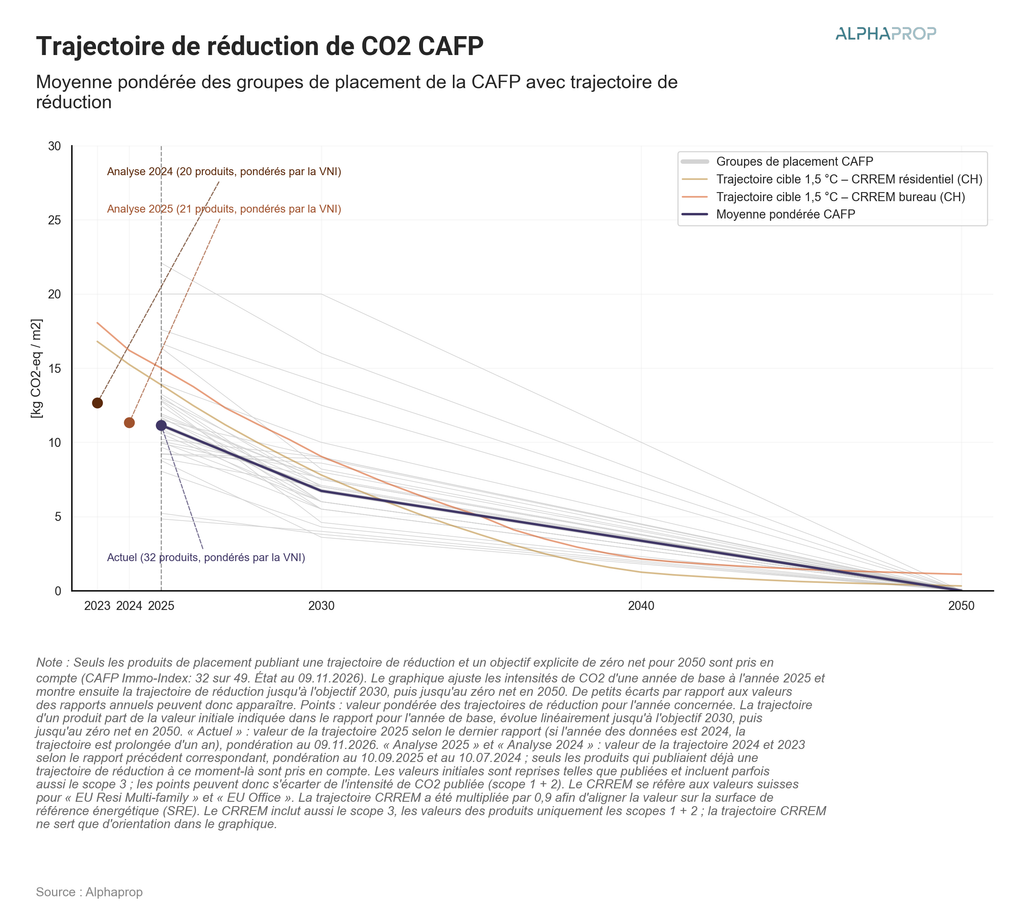
Les trajectoires de réduction n’étant pas publiées sous une forme lisible par machine, nous les représentons de manière simplifiée : de manière linéaire, depuis la valeur de référence déclarée jusqu’à l’objectif de 2030, puis jusqu’à la neutralité carbone en 2050. Les valeurs pondérées de ces trajectoires sont ainsi modélisées et ne sont pas directement comparables aux intensités de CO₂ déclarées.
Ces deux indices présentent une image similaire : la valeur pondérée de la trajectoire des 39 fonds SWIIT dotés d’une trajectoire de réduction est passée de 15,07 (Analyse 2024) à 13,86 (analyse 2025) à 12,94 kg de CO₂e/m² ; celle des 32 groupes de placement CAFP est passée de 12,65 à 11,33, puis à 11,15 kg de CO₂e/m². Pour le CAFP, les chiffres de l’année précédente reposent sur un nombre nettement inférieur de groupes d’investissement (20 et 21 respectivement), car de nombreuses trajectoires de réduction n’ont été publiées que récemment. D’ici 2030, les produits visent en moyenne 8,0 kg CO₂e/m² (SWIIT) et 6,7 kg CO₂e/m² (CAFP). Le SWIIT se situe ainsi entre les valeurs CRREM 1,5 °C pour le logement et les bureaux (respectivement 7,8 et 9,1 kg CO₂e/m²), tandis que le CAFP se situe en dessous de celles-ci. La valeur CRREM n’est toutefois comparable que dans une certaine mesure, car elle inclut également l’énergie consommée par les locataires.
La durabilité dans le prospectus des fonds
Nous avons récemment analysé les prospectus (y compris le contrat de fonds ou le règlement de placement) des 47 fonds immobiliers cotés du SWIIT. C’est le prospectus le plus récent qui fait foi : 44 des 47 prospectus datent de 2026, les autres de 2024 et 2025. Les groupes de placement de la CAFP ne sont pas inclus dans cette analyse. La pondération est effectuée en fonction de la capitalisation boursière (au 06/11/2026).
Référence en matière de durabilité selon l’AMAS
Près de la moitié des fonds (23 sur 47) se présentent expressément dans leur prospectus comme des fonds collectifs axés sur le développement durable, conformément à l’autorégulation AMAS ; en termes de capitalisation boursière, ce chiffre s’élève à 65,0 %. Quinze autres fonds (22,8 %) poursuivent manifestement un objectif de développement durable sans mentionner la classification AMAS. Neuf fonds (12,2 %) ne se positionnent pas comme durables – certains s’en distancient expressément, bien qu’ils publient des indicateurs environnementaux.
Objectifs quantitatifs dans le prospectus
37 fonds sur 47 (78,7 %) inscrivent expressément dans leur prospectus un objectif quantitatif de durabilité – par exemple une réduction des émissions de CO₂ d’ici 2030 ou la neutralité carbone d’ici 2050 ; en termes de capitalisation boursière, ce chiffre s’élève à 87,0 %.
Une évolution positive, mais des défis qui persistent
La mise à jour 2026 confirme la tendance observée les années précédentes : la couverture des données est quasi totale, le reporting selon la norme REIDA s’impose, et l’intensité énergétique ainsi que l’intensité en CO₂ ont de nouveau diminué. Un plus grand nombre de produits que l’année précédente ont formulé un objectif de zéro émission nette, et la grande majorité des fonds cotés inscrivent désormais également leurs objectifs dans leur prospectus.
Avec plus de 50 % d’énergies fossiles, il reste toutefois clairement nécessaire d’agir. Le respect des trajectoires de réduction dépendra de la capacité à remplacer les systèmes de chauffage fossiles au rythme prévu au cours des prochaines années.