Résumé
- Les données sont disponibles, c’est désormais l’engagement qui compte : la quasi-totalité des fonds immobiliers et des fondations d’investissement communiquent des chiffres-clés environnementaux selon une méthodologie harmonisée. La majorité des fonds cotés intègrent désormais leurs objectifs climatiques dans leur prospectus.
- À partir de 2026, des contrôles seront effectués : la première période de contrôle obligatoire prévue par l’autorégulation AMAS est en cours depuis le 1er avril 2026. À partir de 2029, les chiffres-clés environnementaux des fonds immobiliers axés sur le développement durable feront également l’objet de contrôles obligatoires.
- Le « greenwashing » naît du décalage entre les promesses et leur mise en œuvre : c’est l’ensemble de la communication qui est déterminant, et pas seulement le contrat de fonds. Dans la pratique, la documentation constitue le principal point faible.
- Le « S » de l’ESG devient mesurable: l’indice de référence SOSDA compare pour la première fois la performance sociale des portefeuilles immobiliers résidentiels. Environ 80 % des logements sont considérés comme abordables, mais il existe encore un potentiel en matière d’occupation des grands logements.
En quelques années seulement, la durabilité dans le domaine des placements immobiliers indirects est passée d’un élément facultatif à une composante vérifiée de la documentation relative aux produits. Lors du webinaire Alphaprop Insights du 28 octobre 2026, nous avons abordé ce sujet sous trois angles différents : que révèlent les données, quelles sont les exigences réglementaires et comment mesurer non seulement la dimension écologique, mais aussi la dimension sociale ?
D’une situation hétéroclite à une norme
Thomas Spycher, associé et cofondateur d’Alphaprop, a ouvert la séance par une rétrospective. En 2021, lorsque nous avons tenté pour la première fois chez Alphaprop de recenser systématiquement la durabilité des placements immobiliers indirects, les données disponibles formaient un véritable patchwork : certains produits indiquaient des valeurs de CO₂, mais la manière dont celles-ci étaient calculées restait souvent floue.
Depuis lors, les choses ont beaucoup évolué en peu de temps. La circulaire de l’AMAS relative aux chiffres-clés environnementaux a marqué le coup d’envoi d’un système de reporting standardisé, suivi par la mise en place de bonnes pratiques et d’une nouvelle autorégulation. La méthodologie REIDA garantit que le secteur convertit désormais de manière uniforme les consommations d’énergie en équivalents CO₂. Pour les investisseurs et les analystes, cela signifie que les données sont disponibles et comparables.
Les résultats de la dernière analyse montrent à quel point le secteur a déjà progressé dans cette voie :
- Les chiffres-clés sont disponibles de manière quasi exhaustive, et la norme REIDA s’est imposée.
- La consommation d’énergie et l’intensité en CO₂ diminuent, mais la part des énergies fossiles dans le mix énergétique reste supérieure à 50 %.
- De plus en plus de produits publient une feuille de route de réduction et mentionnent explicitement leurs objectifs dans des documents juridiquement contraignants tels que le prospectus ou le contrat de fonds.
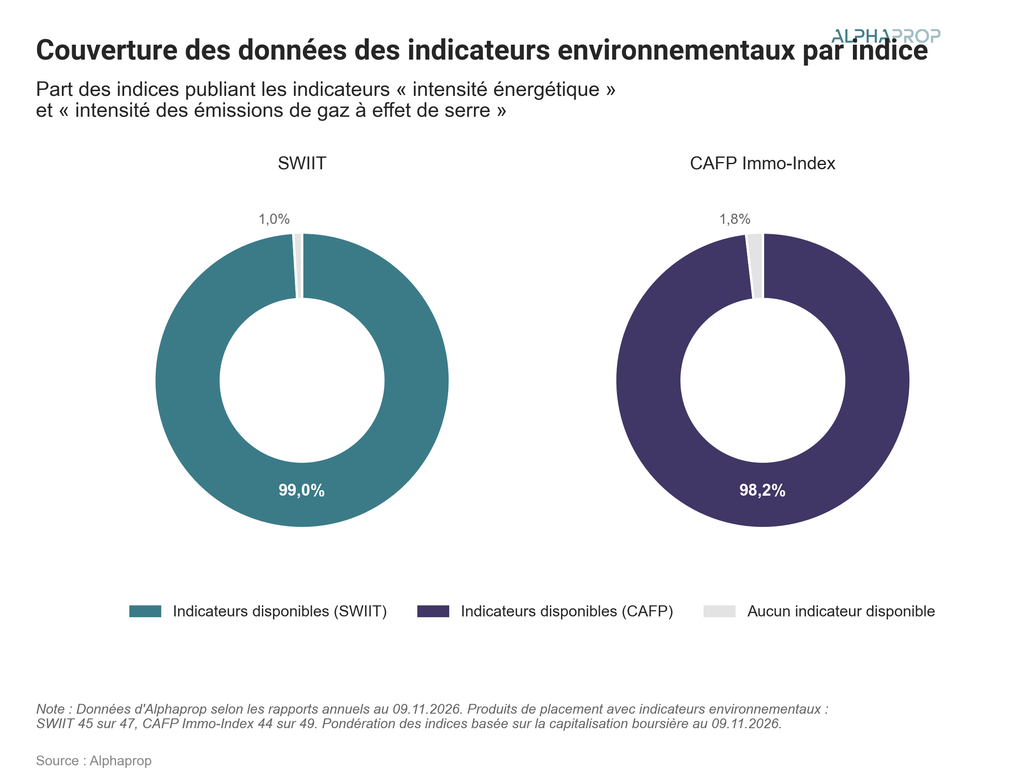
Tous les chiffres en détail : vous trouverez ici l’analyse complète concernant la couverture des données, l’énergie et l’intensité en CO₂, le mix énergétique, les trajectoires de réduction et les prospectus des fonds .
À partir de quand un fonds immobilier est-il considéré comme durable ?
Mme Heidi Gysi, responsable du pôle « Droit de la finance durable » chez EY, accompagne les établissements financiers dans la mise en œuvre de la réglementation en matière de développement durable et intervient de plus en plus souvent en tant qu’auditrice. Son intervention a porté sur une tension particulièrement marquée dans le secteur immobilier : un objectif de développement durable est rapidement inscrit dans le prospectus, mais sa mise en œuvre prend des années. Le remplacement des systèmes de chauffage et les rénovations énergétiques s’inscrivent dans de longs cycles d’investissement et, contrairement à un portefeuille de titres, un portefeuille immobilier ne peut pas être réorienté du jour au lendemain. Son message principal : la durabilité n’est pas une question de belles formules, mais une chaîne compréhensible allant de l’objectif aux mesures et aux données, jusqu’au reporting.
C’est l’autorégulation de l’AMAS qui définit les conditions dans lesquelles un fonds peut se qualifier de « durable ». Outre les objectifs financiers, il doit comporter un objectif de durabilité s’appliquant à au moins 70 % de son actif et mesuré à l’aide d’indicateurs clairs. Il peut s’agir d’une orientation, par exemple une trajectoire de réduction vers la neutralité carbone, ou d’un impact visé, tel que des logements abordables. L’intégration des critères ESG ou les exclusions ne suffisent pas à elles seules. Ainsi, les deux autres thèmes abordés lors du webinaire réapparaissent précisément dans la réglementation : les trajectoires de réduction et l’impact social.
Greenwashing : c’est la vision d’ensemble qui compte
Le « greenwashing » survient lorsqu’un produit promet plus qu’il ne tient. Ce n’est pas seulement le contrat de fonds qui est déterminant, mais tout ce que les investisseurs peuvent consulter : fiche d’information, site web, présentations et rapport de développement durable. Heidi Gysi a cité deux exemples typiques :
- Une trajectoire ambitieuse sans contrôle : un fonds publie une trajectoire de réduction ambitieuse, mais n’a jamais précisé en interne ce qu’il adviendrait de cette trajectoire en cas d’acquisition, de vente ou d’absence de données de consommation.
- Faire de la « window dressing » : un fonds rend compte en détail de ses projets de remplacement de systèmes de chauffage, mais passe sous silence la part minime que ceux-ci représentent dans son portefeuille. Aucun chiffre n’est faux, et pourtant, l’image donnée est faussée.
À l’inverse, il est tout à fait légitime de choisir délibérément de ne pas se positionner comme durable, même si l’on publie des indicateurs environnementaux. Cela doit toutefois être clairement indiqué. On constate d’ores et déjà sur le marché que certains fonds empruntent cette voie.
Le calendrier des audits
Pour les fonds axés sur le développement durable selon l’AMAS, il convient de distinguer deux types de contrôles. Dans le premier, les auditeurs n’évaluent pas si un fonds est « véritablement durable », mais si les engagements et leur mise en œuvre concordent : si une trajectoire de réduction figure dans le contrat de fonds, celle-ci doit se refléter dans le plan d’assainissement, les contrôles et le reporting. Lors du deuxième contrôle, ce sont les chiffres-clés environnementaux eux-mêmes qui sont vérifiés. Les gestionnaires qui s’appuient sur des données provenant de gestionnaires externes en assument la responsabilité.
- Avril 2026 : la première période d’examen obligatoire commence. Cette obligation s’applique donc d’ores et déjà, même si aucun examen n’a encore eu lieu.
- 2027 : les premiers contrôles devraient avoir lieu au cours du deuxième ou du troisième trimestre.
- À partir de 2029 : l’audit des chiffres-clés environnementaux deviendra également obligatoire, y compris leur calcul. D’ici là, il reste facultatif.
À la question posée par le public de savoir où se situent les principales lacunes dans la pratique, la réponse de Heidi Gysis a été sans équivoque : au niveau de la documentation. Seules les informations consignées peuvent faire l’objet d’une vérification, par exemple la manière de gérer les lacunes dans les données ou ce qui se passe lorsque les hypothèses changent. Son conseil : n’attendez pas la vérification. Le programme de vérification est accessible au public, et un exercice de simulation permet de repérer rapidement les documents manquants.
Alphaprop automatise votre reporting ESG
- Collecte automatisée des données relatives à l’énergie et à la consommation
- Calcul de tous les chiffres-clés environnementaux selon les normes AMAS, CAFP et ASIP
- Calcul de la trajectoire de réduction des émissions de CO₂ pour des biens immobiliers ou l’ensemble du portefeuille
- Analyse comparative à partir des données issues de l’univers des placements immobiliers indirects en Suisse
- Remplissage des modèles pour REIDA, GRESB et d’autres rapports
- Analyse dans un tableau de bord interactif
SOSDA : rendre la performance sociale mesurable
Julia Häcki, responsable du développement durable chez Immofonds Asset Management et présidente de l’association SOSDA récemment créée, a présenté le premier indice de référence suisse pour la performance sociale des portefeuilles immobiliers. Alors que le volet « E » (environnemental) de l’ESG est aujourd’hui largement normalisé, il manquait jusqu’à présent des chiffres comparables pour le volet « S » (social). C’est précisément cette lacune que SOSDA entend combler.
Pour les fonds immobiliers dont près de 80 % des actifs sont investis dans le logement, la motivation était claire : dans le débat houleux autour du marché du logement, on avance beaucoup d’affirmations, mais on mesure peu de choses. Avec SOSDA, l’objectif était d’apporter des faits. Cet indice de référence effectue des mesures à trois niveaux, à l’instar du bilan des gaz à effet de serre : chez les locataires, au sein du quartier et dans la société.
Les premiers résultats
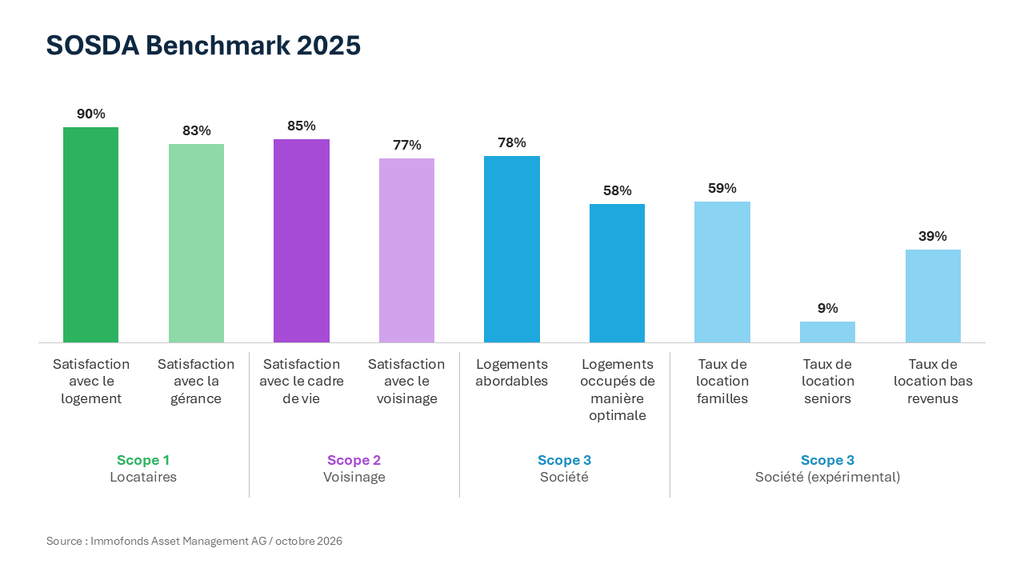
La première étude comparative s’appuie sur les données de 17 propriétaires et dresse un tableau des propriétaires institutionnels qui contredit certains préjugés :
- Satisfaction : 80 à 90 % des locataires sont satisfaits de leur logement, de la gestion et du quartier.
- Accessibilité financière : près de 80 % des logements sont considérés comme abordables, par rapport au revenu moyen de la commune concernée.
- Taux d’occupation : il existe ici un potentiel d’amélioration. Seuls un peu moins de 60 % des grands logements respectent la règle empirique selon laquelle le nombre de personnes qui y vivent doit être au moins égal au nombre de pièces moins un.
De la référence à l’action
Le SOSDA prend tout son intérêt lorsque l’on compare ses propres valeurs à celles de référence. Immofonds l’a fait, a publié les résultats dans son rapport ESG et en a déduit des mesures concrètes à prendre, notamment en matière de satisfaction vis-à-vis de la gestion. Les leviers d’action sont ici très concrets : en matière de satisfaction, on intervient au niveau de la gestion, par exemple en ce qui concerne les déclarations de sinistres ou l’entretien des immeubles. En matière d’occupation, une politique de location privilégiant l’attribution des logements familiaux aux familles peut s’avérer utile.
La mise en place est simple : les enquêtes existantes auprès des locataires et un relevé des logements suffisent. Plus le nombre de propriétaires participants est élevé, plus l’analyse comparative est pertinente et plus le débat sur le logement abordable peut s’appuyer sur des données objectives.
Conclusion : de l’ambition à la preuve
Ces trois exposés illustrent la même évolution sous différents angles. La base de données est vaste et comparable, et les objectifs sont de plus en plus souvent consignés dans des documents contraignants. Avec les contrôles obligatoires prévus à partir de 2026, l’accent passe de l’ambition à la justification : ce qui figure dans la brochure doit se refléter dans les processus, les données et la documentation. Parallèlement, grâce à SOSDA, la dimension sociale devient également mesurable et donc comparable.
Pour les directions de fonds et les gestionnaires d’actifs, cela signifie que le moment est venu de vérifier la vérifiabilité de leur propre chaîne de mise en œuvre, de l’objectif jusqu’aux chiffres-clés.
Nous remercions chaleureusement le Dr Heidi Gysi et Julia Häcki pour leurs interventions, ainsi que tous les participants pour leurs questions passionnantes.