Zusammenfassung
- Daten sind da, jetzt zählt die Verbindlichkeit: Fast alle Immobilienfonds und Anlagestiftungen rapportieren umweltrelevante Kennzahlen nach einheitlicher Methodik. Die Mehrheit der kotierten Fonds verankert ihre Klimaziele inzwischen im Prospekt.
- Ab 2026 wird geprüft: Die erste obligatorische Prüfperiode nach der AMAS Selbstregulierung läuft seit dem 1. April 2026. Ab 2029 werden auch die umweltrelevanten Kennzahlen von Immobilienfonds mit Nachhaltigkeitsbezug obligatorisch geprüft.
- Greenwashing entsteht in der Lücke zwischen Versprechen und Umsetzung: Massgebend ist das gesamte Kommunikationsbild, nicht nur der Fondsvertrag. Die grösste Schwachstelle in der Praxis ist die Dokumentation.
- Das S in ESG wird messbar: Der SOSDA Benchmark vergleicht erstmals die soziale Performance von Wohnportfolios. Rund 80 % der Wohnungen gelten als bezahlbar, bei der Belegung grosser Wohnungen besteht noch Potenzial.
Nachhaltigkeit bei indirekten Immobilienanlagen hat sich in wenigen Jahren von einem freiwilligen Zusatz zu einem geprüften Bestandteil der Produktdokumentation entwickelt. Im Alphaprop Insights Webinar vom 28. Oktober 2026 haben wir das Thema aus drei Blickwinkeln beleuchtet: Was zeigen die Daten, was verlangt die Regulierung, und wie lässt sich neben der ökologischen auch die soziale Dimension messen?
Vom Flickenteppich zum Standard
Thomas Spycher, Partner und Co-Founder von Alphaprop, eröffnete mit einem Rückblick. Im Jahr 2021, als wir bei Alphaprop erstmals versuchten, die Nachhaltigkeit indirekter Immobilienanlagen systematisch zu erfassen, glich die Datenlage einem Flickenteppich: Einzelne Produkte wiesen CO₂-Werte aus, doch wie diese berechnet wurden, blieb oft unklar.
Seither hat sich in kurzer Zeit viel bewegt. Mit dem Zirkular der AMAS zu den umweltrelevanten Kennzahlen kam der Startschuss für ein standardisiertes Reporting, gefolgt von Best Practices und der neuen Selbstregulierung. Die REIDA-Methodik sorgt dafür, dass die Branche Energieverbräuche heute einheitlich in CO₂-Äquivalente umrechnet. Für Investoren und Analysten heisst das: Die Daten sind verfügbar, und sie sind vergleichbar.
Wie weit die Branche auf diesem Weg bereits gekommen ist, zeigen die Ergebnisse der aktuellen Auswertung:
- Die Kennzahlen liegen fast lückenlos vor, und der REIDA-Standard hat sich etabliert.
- Energie und CO₂-Intensität sinken, der fossile Anteil am Energieträgermix liegt aber weiterhin über 50 %.
- Immer mehr Produkte publizieren einen Absenkpfad und nennen ihre Ziele explizit in rechtlich verbindlichen Dokumenten wie dem Prospekt oder dem Fondsvertrag.
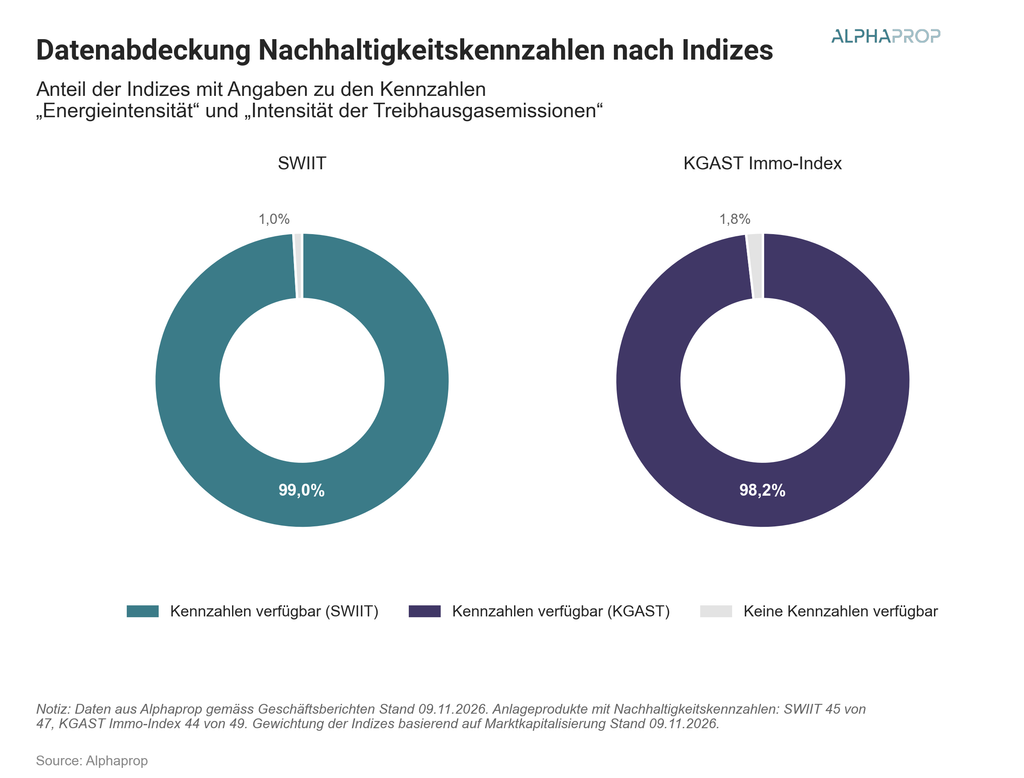
Alle Zahlen im Detail: Die vollständige Auswertung zu Datenabdeckung, Energie und CO₂-Intensität, Energieträgermix, Absenkpfaden und Fondsprospekten finden Sie hier.
Wann gilt ein Immobilienfonds als nachhaltig?
Dr. Heidi Gysi, Head Sustainable Finance Law bei EY, begleitet Finanzinstitute bei der Umsetzung der Nachhaltigkeitsregulierung und tritt zunehmend auch als Prüferin auf. Ihr Referat drehte sich um eine Spannung, die bei Immobilien besonders gross ist: Ein Nachhaltigkeitsziel ist im Prospekt schnell verankert, die Umsetzung braucht Jahre. Heizungsersatz und energetische Sanierungen folgen langen Investitionszyklen, und anders als ein Wertschriftendepot lässt sich ein Immobilienportfolio nicht von heute auf morgen umschichten. Ihre Kernbotschaft: Nachhaltigkeit ist keine Frage schöner Formulierungen, sondern eine nachvollziehbare Kette vom Ziel über Massnahmen und Daten bis zum Reporting.
Wann sich ein Fonds überhaupt nachhaltig nennen darf, regelt die AMAS Selbstregulierung. Neben den finanziellen Zielen braucht es ein Nachhaltigkeitsziel, das für mindestens 70 % des Vermögens gilt und an klaren Indikatoren gemessen wird. Das kann eine Ausrichtung sein, etwa ein Absenkpfad auf Netto Null, oder eine angestrebte Wirkung, etwa bezahlbarer Wohnraum. ESG Integration oder Ausschlüsse allein reichen nicht. Damit tauchen in der Regulierung genau die beiden anderen Themen des Webinars wieder auf: die Absenkpfade und die soziale Wirkung.
Greenwashing: Es zählt das Gesamtbild
Greenwashing entsteht dort, wo ein Produkt mehr verspricht, als es umsetzt. Massgebend ist dabei nicht nur der Fondsvertrag, sondern alles, was Anlegerinnen und Anleger zu sehen bekommen: Factsheet, Website, Präsentationen und Nachhaltigkeitsbericht. Heidi Gysi nannte zwei typische Beispiele:
- Ehrgeiziger Pfad ohne Steuerung: Ein Fonds publiziert einen ambitionierten Absenkpfad, hat intern aber nie geklärt, was bei einem Zukauf, einem Verkauf oder fehlenden Verbrauchsdaten mit dem Pfad passiert.
- Window Dressing: Ein Fonds berichtet ausführlich über seine Heizungsersatzprojekte, verschweigt aber, wie klein deren Anteil am Portfolio ist. Keine Zahl ist falsch, und trotzdem ist das Bild schief.
Umgekehrt ist es völlig legitim, sich bewusst nicht als nachhaltig zu positionieren, auch wenn man Umweltkennzahlen publiziert. Das muss dann aber klar offengelegt werden. Dass einzelne Fonds diesen Weg gehen, zeigt sich im Markt bereits.
Der Prüfungsfahrplan
Für Fonds mit Nachhaltigkeitsbezug gemäss AMAS sind zwei Prüfungen zu unterscheiden. Bei der ersten beurteilen die Prüfer nicht, ob ein Fonds «wirklich nachhaltig» ist, sondern ob Versprechen und Umsetzung zusammenpassen: Steht ein Absenkpfad im Fondsvertrag, muss er sich in Sanierungsplanung, Kontrollen und Reporting wiederfinden. Bei der zweiten werden die umweltrelevanten Kennzahlen selbst geprüft. Wer Daten von externen Verwaltungen bezieht, bleibt dafür in der Verantwortung.
- April 2026: Die erste obligatorische Prüfperiode beginnt. Die Pflicht gilt damit bereits, auch wenn noch keine Prüfung stattgefunden hat.
- 2027: Die ersten Prüfungen finden voraussichtlich im zweiten oder dritten Quartal statt.
- Ab 2029: Auch die Prüfung der umweltrelevanten Kennzahlen wird obligatorisch, inklusive ihrer Berechnung. Bis dahin ist sie freiwillig.
Auf die Frage aus dem Publikum, wo es in der Praxis am meisten hapert, war Heidi Gysis Antwort eindeutig: bei der Dokumentation. Nur was festgehalten ist, kann geprüft werden, etwa wie man mit Datenlücken umgeht oder was passiert, wenn sich Annahmen ändern. Ihr Rat: nicht auf die Prüfung warten. Das Prüfprogramm ist öffentlich abrufbar, und eine Trockenübung zeigt früh, wo Unterlagen fehlen.
Alphaprop automatisiert Ihr ESG Reporting
- Automatisierte Erfassung von Energie und Verbrauchsdaten
- Berechnung aller umweltrelevanten Kennzahlen nach AMAS, KGAST und ASIP
- Berechnung des CO₂-Absenkpfades für Liegenschaften oder das ganze Portfolio
- Benchmarking mit Daten aus dem Universum der indirekten Immobilienanlagen Schweiz
- Abfüllen von Templates für REIDA, GRESB und weitere Reportings
- Auswertung in einem interaktiven Dashboard
SOSDA: Die soziale Performance messbar machen
Julia Häcki, Head of Sustainability bei Immofonds Asset Management und Präsidentin des neu gegründeten Vereins SOSDA, stellte den ersten Schweizer Benchmark für die soziale Performance von Immobilienportfolios vor. Während das E in ESG heute weitgehend standardisiert ist, fehlten für das S bisher vergleichbare Zahlen. Genau diese Lücke will SOSDA schliessen.
Für Immofonds, deren Fonds zu knapp 80 % in Wohnen investieren, war die Motivation klar: In der hitzigen Debatte um den Wohnungsmarkt wird viel behauptet und wenig gemessen. Mit SOSDA wollte man Fakten liefern. Der Benchmark misst auf drei Ebenen, analog zur Treibhausgasbilanz: bei den Mietenden, in der Nachbarschaft und in der Gesellschaft.
Die ersten Resultate
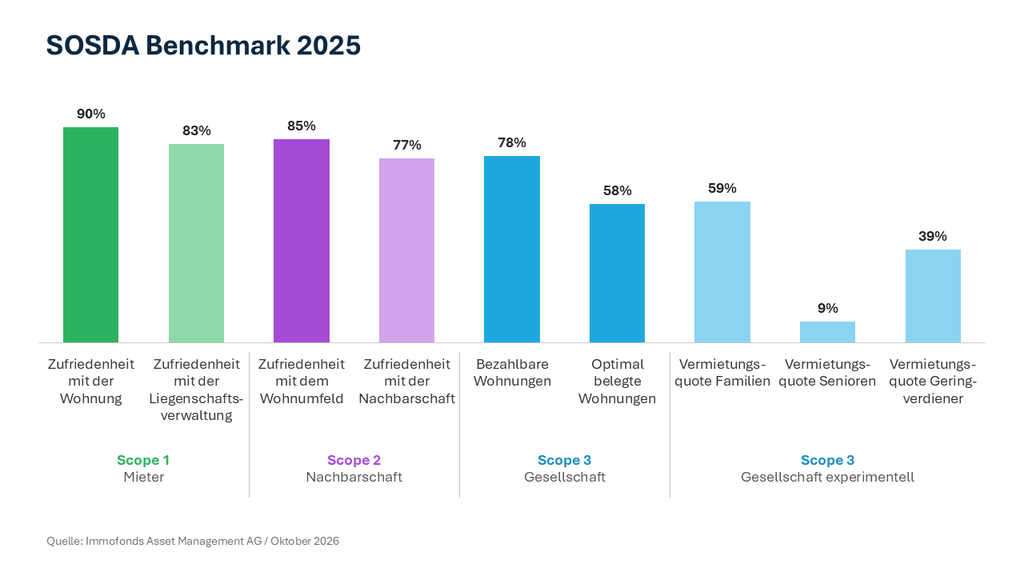
Der erste Benchmark umfasst Daten von 17 Eigentümerinnen und zeichnet für institutionelle Eigentümer ein Bild, das manches Vorurteil entkräftet:
- Zufriedenheit: 80 bis 90 % der Mietenden sind mit Wohnung, Verwaltung und Nachbarschaft zufrieden.
- Bezahlbarkeit: Knapp 80 % der Wohnungen gelten als bezahlbar, gemessen am mittleren Einkommen der jeweiligen Gemeinde.
- Belegung: Hier zeigt sich Potenzial. Nur knapp 60 % der grossen Wohnungen erfüllen die Faustregel, dass mindestens so viele Personen darin wohnen, wie sie Zimmer minus eins hat.
Vom Benchmark zur Massnahme
Spannend wird SOSDA, wenn man die eigenen Werte neben den Benchmark legt. Immofonds hat das getan, die Resultate im ESG Bericht publiziert und daraus konkreten Handlungsbedarf abgeleitet, etwa bei der Zufriedenheit mit der Verwaltung. Die Hebel sind dabei sehr praktisch: Bei der Zufriedenheit setzt man bei der Bewirtschaftung an, zum Beispiel bei Schadensmeldungen oder der Hauswartung. Bei der Belegung kann eine Vermietungspolitik helfen, die Familienwohnungen bevorzugt an Familien vergibt.
Der Einstieg ist niederschwellig: Die bestehenden Mieterbefragungen und ein Wohnungsspiegel genügen. Je mehr Eigentümer mitmachen, desto aussagekräftiger wird der Benchmark und desto sachlicher lässt sich über bezahlbaren Wohnraum diskutieren.
Fazit: Von der Ambition zum Nachweis
Die drei Referate zeigen dieselbe Entwicklung aus verschiedenen Richtungen. Die Datenbasis ist breit und vergleichbar, und Ziele stehen zunehmend in verbindlichen Dokumenten. Mit den obligatorischen Prüfungen ab 2026 verschiebt sich der Fokus von der Ambition zum Nachweis: Was im Prospekt steht, muss sich in Prozessen, Daten und Dokumentation wiederfinden. Gleichzeitig wird mit SOSDA auch die soziale Dimension messbar und damit vergleichbar.
Für Fondsleitungen und Asset Manager heisst das: Jetzt ist der richtige Zeitpunkt, die eigene Umsetzungskette vom Ziel bis zur Kennzahl auf Prüfbarkeit zu überprüfen.
Wir danken Dr. Heidi Gysi und Julia Häcki herzlich für ihre Beiträge und allen Teilnehmenden für die spannenden Fragen.